
トイレが詰まり、水があふれて床まで濡れたとき、修理費や水濡れの損害に火災保険を使えるのか迷うことがあります。詰まりの解消費用と、床・壁・家財の損害では確認する補償が異なります。
補償の可否は事故の原因や契約内容によって変わります。この記事では、対象となる可能性がある損害や対象外となるケース、契約内容の確認方法、保険会社への連絡から書類提出までの手順を解説します。
記事を読むと分かること
- 詰まり修理費の補償条件
- 水濡れ・家財の補償範囲
- 賃貸や階下被害の相談先
- 保険申請の手順と必要書類
トイレの詰まりに火災保険は使える?
- 詰まりの修理費用は補償される?
- 水漏れで床や壁が濡れた場合は?
- 排水管の破裂による損害は対象?
- 経年劣化や不注意は対象外?
- 家財の水濡れも補償される?
- 賃貸の排水管つまりは誰に相談する?
- 階下への被害は個人賠償責任保険で補償?
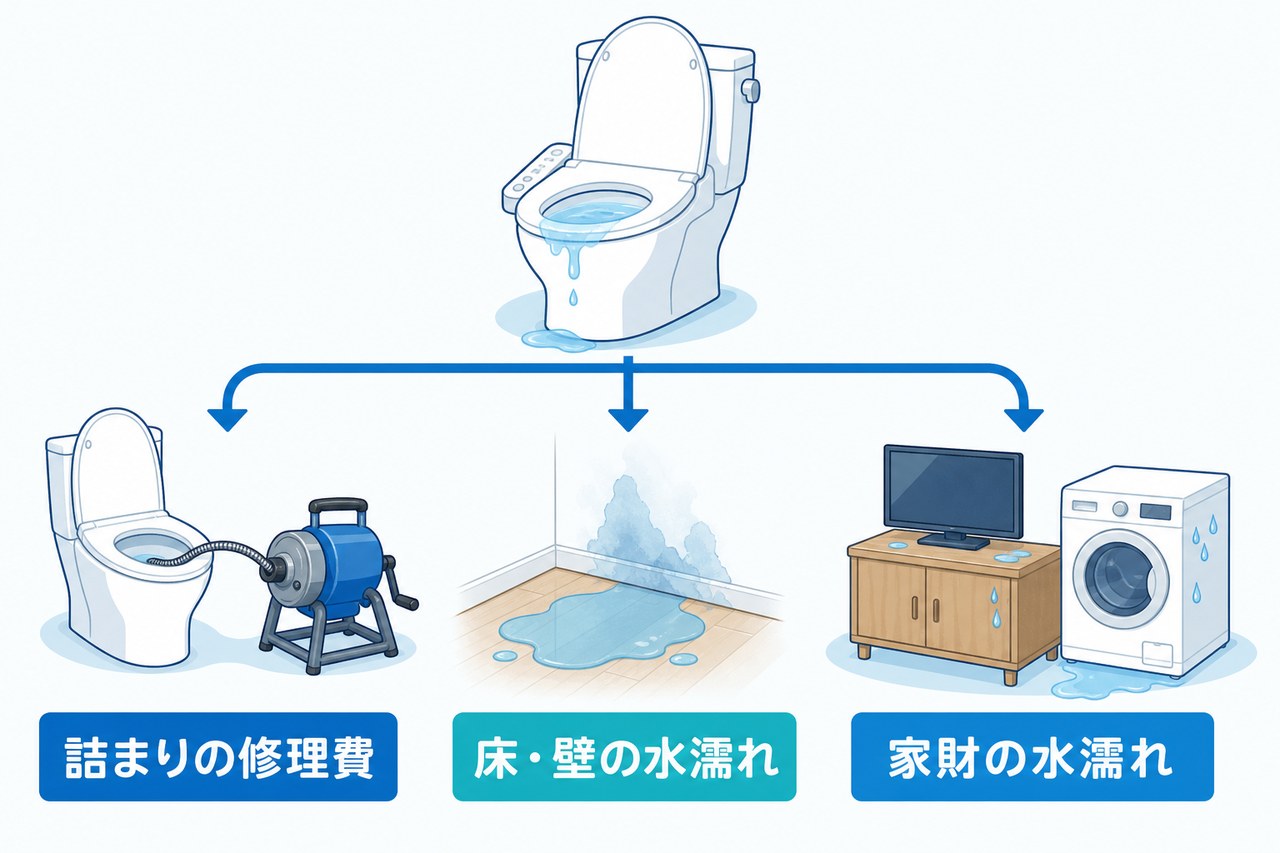
トイレの詰まりで火災保険を使えるかは、原因や被害を受けた物、契約内容によって異なります。詰まりを取り除く費用と、水漏れによって床・壁・家財に生じた損害を分けて考えると、確認すべき補償がわかりやすくなります。
詰まりの修理費用は補償される?
トイレの詰まりを取り除く作業費用は、基本的に火災保険の補償対象外です。火災保険の水濡れ補償は、給排水設備の事故によって周囲に生じた損害を補償するもので、詰まりの解消費用を負担する仕組みではありません。
例えば、トイレットペーパーや異物が詰まり、業者に取り除いてもらっただけであれば、通常は自己負担になります。修理費が高額になったという理由だけで、保険が適用されるわけではない点にも注意が必要です。
ただし、契約によっては、水回りの応急処置や業者の手配を受けられる付帯サービスがあります。保険金の支払いとは別のサービスで、無料作業の範囲や利用回数には条件があり、部品代や本格的な修理費は自己負担となる場合もある点に注意が必要です。依頼前に利用条件を確かめると、想定外の出費を避けやすくなります。
水漏れで床や壁が濡れた場合は?
詰まりによって水があふれ、床材や壁紙に損害が生じた場合は、火災保険の「水濡れ補償」を使える可能性があります。給排水設備の事故に伴う水濡れが補償に含まれ、被害を受けた建物が保険の対象になっていることが前提です。
例えば、あふれた水によって床材が傷み、張り替えが必要になったケースが考えられます。保険会社へ連絡する際は、水があふれた状況に加え、床や壁のどこに、どのような損害が残っているかも伝えるとよいでしょう。
また、修理費の全額が支払われるとは限りません。免責金額という自己負担額が設定されている契約では、認められた損害額から差し引かれ、金額によっては保険金が支払われない場合もあります。
排水管の破裂による損害は対象?
排水管が破裂した場合は、配管自体の損害と、漏れた水による周囲の損害を分けて確認する必要があります。 破裂という突然の出来事でも、水濡れ補償で配管の交換費用まで支払われるとは限りません。
費用の違いは、次のように考えるとわかりやすくなります。
| 損害・費用の内容 | 水濡れ補償での扱い |
|---|---|
| 破裂した排水管の修理・交換 | 設備自体の損害として対象外となる場合がある |
| 漏水で傷んだ周囲の修復 | 原因や契約内容により対象となる可能性がある |
配管の修理について別の補償や特約が使えるかは、契約ごとの確認が必要です。業者の見積もりでも、配管工事と周囲の修復を分けてもらうと、それぞれの費用を保険会社に説明しやすくなります。
経年劣化や不注意は対象外?
経年劣化した部品の修理・交換や、故意に起こした損害は、火災保険では補償対象外となるのが一般的です。不注意によるトラブルについても、自己判断せず、事故の状況を保険会社に伝えて契約条件を確認する必要があります。
経年劣化に当たる例としては、長年使ったパッキンの消耗や、タンク内部の部品の寿命が挙げられます。こうした消耗による修理・交換は、通常の設備の維持管理として対応するものです。長期間にわたる漏水で周囲の傷みが広がった場合も、補償対象外となる可能性があります。
異物を落とした場合も、誤って落としたのか、意図的に流したのかを正確に伝えます。保険を使いたいからと原因を推測で決めつけず、わかっている事実を伝えることが大切です。原因が不明なときは、業者の調査結果を踏まえて保険会社へ相談します。
家財の水濡れも補償される?
トイレからあふれた水で家具や家電などが傷んだ場合は、家財を対象とする火災保険で補償される可能性があります。建物の補償だけでは、家財の損害まで補償されるわけではありません。水濡れ補償の有無に加え、被害を受けた物が保険の対象に含まれているかが確認のポイントです。
建物と家財の区別は、次の例が目安になります。
- 床や壁など、建物を構成する部分:建物
- 建物に設置された便器やタンク:一般に建物
- 室内に置いている家具・家電・衣類:家財
例えば、トイレから廊下へ水が広がり、置いていた家具が傷んだ場合は、家財の補償を確認します。床の修復と家具の修理では、必要となる保険の対象が異なるためです。
被害を確認する際は、家具や家電なども写真に残しておくと、損害状況を説明しやすくなります。対象に含まれるか迷う物は、保険会社に品目を伝えて確かめると安心です。
賃貸の排水管つまりは誰に相談する?
賃貸住宅で排水管が詰まったら、まず大家さんや管理会社へ連絡するのが基本です。賃貸借契約で連絡先や修理の手配方法が決められている場合があり、原因を調べる前に自分で業者を手配すると、後から原因の確認が難しくなることがあります。
連絡時には、いつから詰まっているか、水漏れが発生しているか、周囲にどのような被害があるかを伝えます。水漏れしているなど状態が深刻な場合は、自力で対処を続けず、業者への依頼を相談することが必要です。水漏れがある場合は、可能な範囲で止水して被害の拡大を防ぎます。
大家さんの建物の保険と、入居者自身の家財などの保険は、補償する対象が異なります。「大家さんが加入しているから自分の持ち物も補償される」とは限りません。修理の相談先と、自分の契約で使える補償をそれぞれ確認しましょう。
階下への被害は個人賠償責任保険で補償?
自室のトイレから漏れた水で階下に損害を与え、損害賠償責任を負った場合は、個人賠償責任保険で補償される可能性があります。自宅の損害を補償する水濡れ補償とは、役割が異なる保険です。
例えば、漏水で階下の壁紙や家具が傷んだ場合が考えられます。ただし、個人賠償責任の補償が契約に含まれていなければ、利用できません。加入の有無とあわせて、事故の原因や被害状況を伝え、補償条件を確認する必要があります。
個人賠償責任の補償は、火災保険以外に、自動車保険などへ付いていることもあります。管理会社へ被害を知らせるとともに、加入先へ利用できる補償を確認しましょう。階下への漏水が続いている場合は、保険の確認を待たずに応急対応を進めてください。
トイレの詰まりで保険を申請する手順
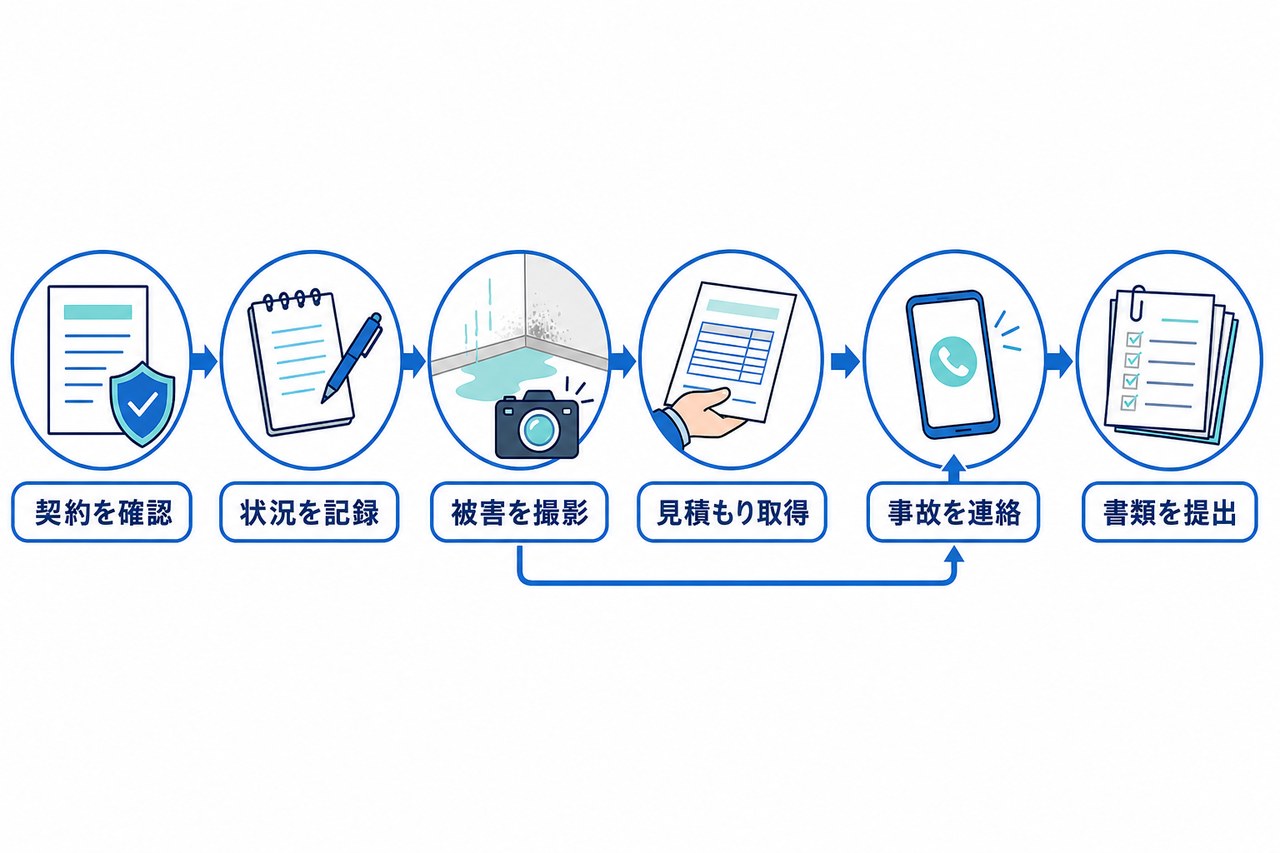
- まず確認したい保険の補償内容
- 水漏れの原因と損害状況を整理する
- 修理前に被害箇所を撮影する
- 業者に調査と見積もりを依頼する
- 保険会社へ事故の内容を連絡する
- 請求に必要な書類を提出する
- 保険金の支払可否は誰が判断する?
トイレの詰まりによる水漏れで保険を申請するときは、契約内容を確かめ、事故の状況を伝える記録や書類を用意します。ただし、水が止まらない場合や階下に漏れている場合は、被害の拡大防止と応急対応を優先してください。以下では項目ごとに説明しますが、見積もりや書類がそろう前でも、保険会社への事故連絡は早めに行います。
まず確認したい保険の補償内容
まず、保険証券などで事故が起きた日の契約が有効かを確認し、「水濡れ」の補償と保険の対象を確かめます。火災保険に加入していても、契約によって補償される事故や物が異なるためです。
確認する項目は、次のとおりです。
| 確認項目 | 確認する内容 |
|---|---|
| 保険期間 | 事故の発生日が契約期間内か |
| 水濡れ補償 | 給排水設備の事故による損害が含まれるか |
| 保険の対象 | 建物・家財のどちらを契約しているか |
| 免責金額 | 自分で負担する金額はいくらか |
| 付帯サービス | 水回りの応急処置などを利用できるか |
例えば、床や壁の損害を申請したい場合は、建物を対象とする契約かを確かめます。免責金額が設定されていると、認められた損害額によっては保険金が支払われない場合もあります。
水漏れの原因と損害状況を整理する
水漏れを発見したら、発生日時、漏れていた場所、被害を受けた物をメモに残します。「トイレが詰まった」という説明だけでは、水がどこから広がり、何が傷んだのかを伝えにくいためです。
記録するときは、次の項目に分けると書きやすくなります。
- 詰まりや水漏れに気づいた日時
- 水があふれた場所や漏れていた箇所
- 水漏れに気づくまでの使用状況
- 床・壁・家財に見られる被害
- 止水や拭き取りなど、実施した対応
例えば、「便器から水があふれ、入口付近の床まで濡れた」と、確認できた事実を具体的に書きます。原因が分からない段階で、配管の破損や経年劣化と決めつける必要はありません。
また、発生した時刻が不明なら、発見した時刻と区別して記録します。自分で見たことと推測を分けておけば、後から業者の調査結果が分かった際にも、経緯を正確に説明できます。
修理前に被害箇所を撮影する
被害箇所は、可能な範囲で修理や片付けの前に撮影しておきます。作業後は水濡れの範囲や傷み具合が分かりにくくなり、事故当時の状態を説明しづらくなるからです。
写真は、被害の位置が分かる全体像と、傷みが分かる近くからの画像を組み合わせると伝わりやすくなります。撮影する対象は、主に次の箇所です。
- トイレ内と周辺の被害範囲
- 水が漏れていた箇所やあふれた場所
- 床材や壁紙の変色、浮き、はがれ
- 水濡れした家具などの家財
床の一部分だけを撮るより、便器や入口との位置関係が分かる写真も残すと、被害の広がりを説明しやすくなります。家財に被害がある場合は、品物全体と損傷部分を撮影する方法が考えられます。
ただし、撮影のために止水や応急処置を遅らせないでください。水漏れが続いている場合は対応を優先し、落ち着いてから残っている被害を記録します。
業者に調査と見積もりを依頼する
修理業者には、詰まりや水漏れの原因調査と、必要な作業の見積もりを依頼します。保険の申請では、修理費の総額だけでなく、どの箇所に、どのような作業が必要なのかを説明できると役立つためです。
例えば、詰まりを取り除く作業と、水濡れした床を張り替える作業が必要なら、費用の内訳を分けてもらうと確認しやすくなります。依頼時には、見つかった原因や損傷箇所も分かる形で説明してもらうとよいでしょう。
費用は詰まりの状況や依頼する業者、作業内容によって変わるため、見積もりでは必要な作業と支払総額を確かめます。付帯サービスを利用する場合も、無料になる作業の範囲や、部品代などの自己負担には注意が必要です。
なお、調査や見積もりの取得に費用がかかる場合があります。依頼や本格的な修理の前に、保険会社へ必要な手続きと費用の扱いを問い合わせてください。賃貸住宅では、業者を手配する前に管理会社や大家さんへの連絡も必要です。
保険会社へ事故の内容を連絡する
保険会社または取扱代理店には、被害を把握できた段階で早めに連絡します。原因の確定や見積書の完成を待たずに相談すれば、契約に応じた手続きや、今後必要になる対応を確認できるためです。
連絡時は、保険証券を手元に置き、契約者の氏名、事故が起きた場所、発見日時、現在の被害を伝えると話が進めやすくなります。すでに応急処置や業者の手配をした場合は、実施した内容も知らせましょう。
例えば、「便器からあふれた水で床が濡れ、止水は済んでいる。原因は調査前なので不明」と説明すれば、分かっている範囲を正確に伝えられます。保険証券が見つからない場合も、探すために連絡を遅らせず、契約を確認する方法を相談してください。
連絡の際は、修理を進める前に確認が必要な事項も聞いておきます。
請求に必要な書類を提出する
請求書類は、保険会社から案内された内容に沿って準備します。必要な書類は事故の内容や契約によって異なるため、一般的な書類を集めるだけで足りるとは限りません。
一般的には、保険金請求書、修理見積書、損害状況が分かる写真などが求められます。それぞれの役割は、次のように分かれます。
- 保険金請求書:保険会社の指定する事項を記入し、保険金を請求する
- 修理見積書:必要な作業と費用の内訳を示す
- 写真など:被害を受けた箇所と損傷の程度を示す
提出前には、請求書の被害箇所と見積書の工事項目が対応しているか、写真で該当箇所を確認できるかを見直します。記載方法が分からない欄は推測で埋めず、担当者へ問い合わせるとよいでしょう。
提出後に追加の確認を求められたときに備え、送った書類や写真の控えは残しておきます。
保険金の支払可否は誰が判断する?
保険金を支払うかどうかと支払額は、事故の原因、損害状況、契約内容に基づいて保険会社が判断します。修理業者による原因調査や見積もりは判断のための情報になりますが、見積額が全額支払われると決まるわけではありません。
保険会社は提出された書類をもとに損害の調査と審査を行い、損害の大きさによっては鑑定人が現地を訪れる場合もあります。審査の結果、保険金が支払われなかったり、申請額より少なくなったりする可能性にも注意が必要です。
審査結果が届いたら、支払いの対象となった箇所と金額を確かめます。申請額と差がある場合や対象外とされた場合は、判断の理由を担当者に尋ねるとよいでしょう。
説明と手元の記録に食い違いがあれば、再調査を依頼する方法もあります。ただし、再確認によって必ず支払額や判断が変わるわけではありません。
トイレ詰まりの保険に関するよくある質問
- 保険証券が見つからない場合はどうすればよいですか?
-
保険会社が分かる場合は、保険会社に連絡して契約内容を確認できます。保険会社が分からない場合は、住宅ローンを組んだ金融機関や不動産会社、賃貸住宅の管理会社などに問い合わせる方法があります。
- 水漏れの修理前に保険会社へ連絡したほうがよいですか?
-
修理や業者の手配を進める前に、保険会社へ連絡して必要な手続きや記録方法を確認すると安心です。水漏れが続いている場合は、被害の拡大を防ぐ応急対応を優先し、可能な範囲で損害状況を写真に残します。
- トイレの水漏れで濡れた家電も補償されますか?
-
家財を保険の対象とする契約で、水濡れ補償などの条件を満たせば、家電が補償対象となる可能性があります。建物のみを対象とする契約では家財の損害は補償されないため、契約内容と対象品を保険会社に確認してください。
- 水回りの応急処置サービスは保険金と同じですか?
-
応急処置などの付帯サービスと、損害に対する保険金の支払いは別の仕組みです。サービスには無料作業の範囲や利用回数などの条件があり、部品代や本格的な修理費は自己負担となる場合があります。利用前に契約条件を確認してください。
総括
- 詰まりの除去費用は原則として火災保険の対象外で、水回りの付帯サービスは別途確認が必要である
- 床・壁や家財の水濡れ損害は、事故原因と契約した補償・保険の対象によって補償される場合がある
- 免責金額がある契約では自己負担が生じ、認められた損害額によっては保険金が支払われない場合がある
- 階下への漏水で賠償責任を負った場合は、個人賠償責任保険を使える可能性がある
- 賃貸住宅では、修理業者を手配する前に大家や管理会社への連絡が必要である
- 水が止まらない・階下へ漏れている場合は止水と応急対応を優先し、繰り返す詰まりは業者へ相談する必要がある
- 保険会社への事故連絡は、原因の確定や見積書の完成を待たずに行うのが基本である
- 申請には被害写真や見積書などを用意し、詰まりの除去費と水濡れ箇所の修復費を分けて示す必要がある
コメント